Карманные деньги для школьника: почему выдавать бюджет на неделю эффективнее, чем каждый день
Каждое утро перед выходом из дома во многих семьях повторяется один и тот же разговор: ребенок просит мелочь на буфет, родитель ищет в кармане монеты или переводит сотню рублей на карту. К вечеру денег уже нет, а на следующий день сценарий запускается заново.
В ежедневной выдаче небольшой суммы на первый взгляд нет ничего плохого. Родитель держит ситуацию под контролем, школьник не голодает, а риск потерять крупную сумму сведен к нулю. Однако регулярное выделение денег день в день мешает ребенку освоить базовые навыки планирования.
Переход с поденной выдачи на недельный бюджет кардинально меняет отношение младшего школьника к карманным средствам. Рассмотрим, как рассчитать комфортную сумму для семейного кошелька, почему временной интервал важнее номинала купюр и каких типичных ошибок стоит избегать.
Почему ежедневная мелочь не учит финансовой грамотности
Когда взрослый человек получает доход маленькими частями каждое утро, он редко задумывается о долгосрочных планах. Деньги поступили, их можно тут же потратить на обед или кофе, ведь завтра баланс снова пополнится.
У детей начальной школы этот механизм закрепляется мгновенно. В возрасте семи, восьми или девяти лет ребенок ориентируется на ощущения текущего момента. Ежедневные выплаты карманных денег сужают его горизонт планирования до окончания уроков:
- средства воспринимаются как бесконечный возобновляемый ресурс, о сохранении которого не нужно заботиться;
- исчезает повод отказаться от сиюминутной сладости ради желанной настольной игры или книги;
- навык сбережения не формируется, так как к вечеру в кармане стабильно остается ноль.
Переход на недельный цикл меняет правила игры. Школьник получает ту же сумму, но целиком на семь дней вперед, например в понедельник утром перед школой.
Для семейного бюджета нагрузка остается прежней: триста пятьдесят рублей на неделю равны тем же пятидесяти рублям в день. Однако для детского восприятия ситуация меняется принципиально. Теперь второкласснику приходится держать в фокусе внимания всю учебную неделю.
Если потратить всю сумму в понедельник на забавный брелок или угостить одноклассников соком, следующие шесть дней придется обходиться без свободных карманных денег. Школьник впервые сталкивается с дефицитом средств на собственном опыте. При этом опыт остается безопасным, ведь базовые потребности в еде, одежде и тепле дома гарантированы семьей.
Как определить адекватную сумму без оглядки на чужие советы
В статьях о воспитании часто называют фиксированные суммы карманных денег, однако единого стандарта здесь быть не может. Доходы семей и стоимость продуктов в школьных столовых в разных городах различаются в разы. Сумма, привычная для столичного лицея, в районном центре может составлять заметную часть семейного бюджета.
Карманные деньги не должны создавать финансового напряжения для родителей или вызывать неловкость у ребенка. Проще всего определить недельный ориентир через стоимость перекуса в столовой вашей школы:
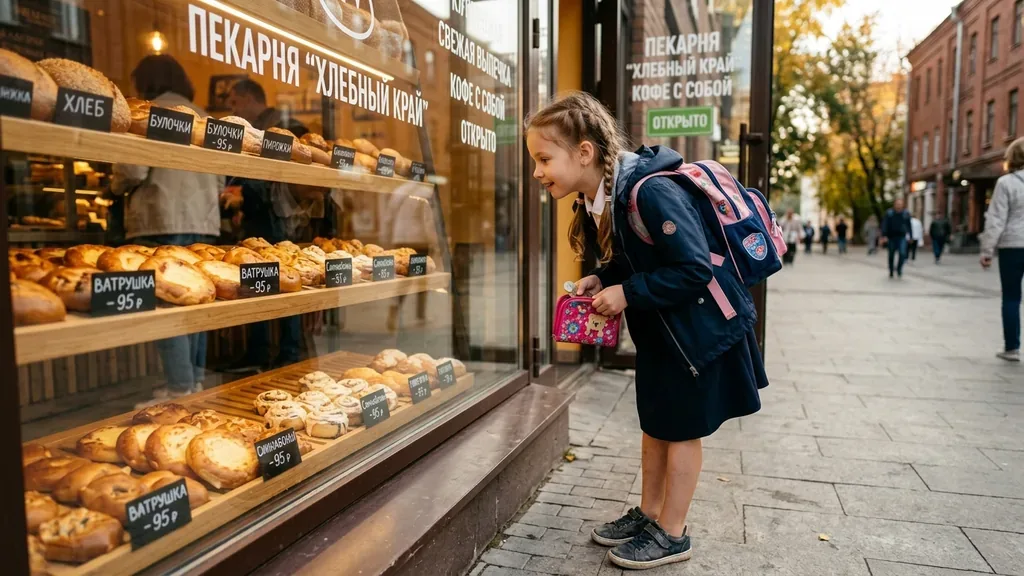
- Выясните цену простого перекуса в школьном буфете: стакан сока или чая плюс булочка.
- Умножьте эту цифру на пять учебных дней, чтобы получить базовую сумму перекусов.
- Прибавьте к результату двадцать или тридцать процентов на самостоятельные решения ребенка.
| Населенный пункт | Примерная цена перекуса в день | Базовая сумма на 5 учебных дней | Свободный запас на неделю | Итоговый недельный бюджет |
|---|---|---|---|---|
| Небольшой поселок или село | 30 ₽ | 150 ₽ | 50 ₽ | 200 ₽ |
| Районный или областной центр | 60 ₽ | 300 ₽ | 100 ₽ | 400 ₽ |
| Крупный мегаполис | 100 ₽ | 500 ₽ | 150 ₽ | 650 ₽ |
Главная цель карманных денег в начальных классах состоит не в накоплении богатства, а в тренировке самостоятельности. Сумма должна быть посильной для семейного бюджета и одновременно достаточной, чтобы ребенок мог сделать осознанный выбор: купить пирожок сегодня или отложить монетку на желанную цель.
Наличные или детская карта: что лучше для начальной школы
Детские банковские карты удобны для родителей: баланс пополняется в пару касаний, уведомления о покупках приходят на телефон, а лимиты защищают от непредвиденных списаний. Тем не менее для первоклассников и второклассников безналичные расчеты несут неочевидную сложность.
В младшем школьном возрасте абстрактное мышление находится в стадии формирования. Баланс на банковской карте или цифры в мобильном приложении часто воспринимаются ребенком как виртуальные баллы в игре. Прикосновение карты к терминалу происходит легко, мозг не фиксирует физического расставания с ресурсом, создавая иллюзию бесконечных покупок.
Настоящие бумажные банкноты и металлические монеты дают прямое наглядное понимание ценности:
- школьник видит реальный физический объем денег в ладони или кошельке;
- при оплате он отдает крупную купюру и получает обратно горстку мелочи;
- кошелек становится легче, наглядно демонстрируя уменьшение запаса.
Начинать знакомство с карманными деньгами в первом и втором классах надежнее через наличные средства.
Подключать банковскую карту имеет смысл ближе к третьему или четвертому классу, когда школьник свободно считает в уме, понимает номиналы и осознает связь между физическими купюрами и безналичным счетом.
Четыре главные родительские ошибки
Стремясь привить бережливость, родители нередко допускают промахи, которые сводят обучающий эффект карманных денег к нулю. Большинство таких ошибок совершается из лучших побуждений, желания подстраховать ребенка или добиться сиюминутного послушания. Чтобы договоренность о недельном бюджете работала, важно избегать четырех распространенных крайностей.
Оплата школьных оценок и домашних обязанностей
Плата за полученные пятерки или вымытую посуду кажется быстрым способом повысить мотивацию, но быстро заводит отношения в тупик:
- учеба превращается в коммерческую сделку, вытесняя искреннее любопытство;
- обычные домашние дела вроде уборки постели становятся поводом для торга;
- ребенок быстро привыкает требовать вознаграждение за любое бытовое действие.
Семейная взаимовыручка держится на заботе, а учеба остается личной задачей школьника. Карманные деньги выдаются как образовательный инструмент для тренировки навыка, а не как заработная плата за поведение.
Тотальный надзор за покупками
Родителям сложно спокойно наблюдать, как ребенок тратит сбережения на пластиковые безделушки, кислотные сладости или бесполезные наклейки. Появляется желание запретить покупку или упрекнуть в бессмысленной трате.
Если взрослый диктует выбор, деньги перестают быть личными средствами ребенка. Школьник имеет право совершить нелепую покупку и разочароваться в ней через полчаса. Именно это разочарование учит критически оценивать витрины магазинов в будущем.
Выдача денег авансом
Когда второклассник спускает весь недельный запас во вторник, в среду он приходит с просьбой добавить немного монет на пирожок.
Если пойти навстречу и добавить средств, недельное планирование потеряет всякий смысл. Ребенок усвоит урок: можно тратить без оглядки, родители все равно компенсируют нехватку. Куда полезнее проявить сочувствие, дать с собой домашний перекус в контейнере и спокойно дождаться следующего понедельника.
Использование денег как наказания
Лишение карманных выплат за плохую оценку или капризы разрушает доверие. Деньги начинают восприниматься как инструмент родительского давления и манипуляции.
Правила выдачи бюджета должны оставаться предсказуемыми. Если школьник нарушил договоренности дома, воспитательные меры должны соответствовать проступку: совместное наведение порядка, ограничение мультфильмов или доверительный разговор, но не отмена базового соглашения о карманных средствах.
Система трех конвертов: как научить школьника копить
Чтобы карманные средства не уходили на случайные мелочи, предложите второкласснику простую систему накопления. Для этого понадобятся три подписанных конверта или прозрачные стеклянные банки с наклейками.
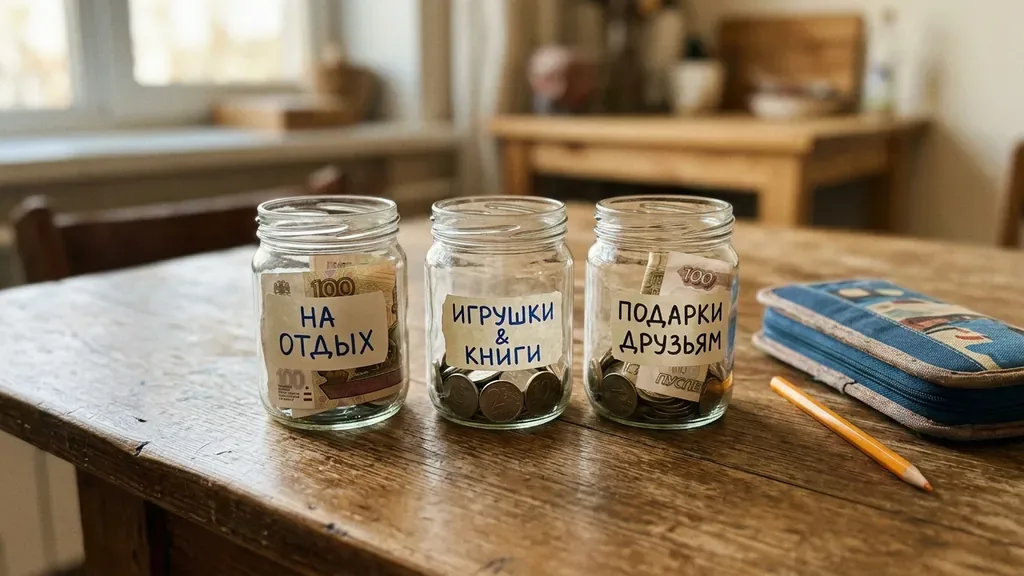
Каждый раз при получении недельной суммы помогите ребенку распределить монеты по трем направлениям:
- текущие траты: эти средства берутся в школу на перекусы и расходуются свободно;
- копилка на мечту: неприкосновенный запас, который копится на конструктор, книгу или поход в парк;
- подарки близким: небольшая доля, откладываемая на сувениры друзьям или сюрпризы родным к праздникам.
Прозрачные банки дают наглядный стимул: школьник физически видит, как стопка монет увеличивается, превращая накопление в увлекательный процесс.
Для родителей карманные деньги ребенка становятся частью общей картины расходов. Чтобы траты на канцелярию, секции и детские нужды не становились внезапной нагрузкой, удобно учитывать их как отдельную регулярную статью в приложении «Считаю». Когда годовой объем расходов виден заранее, семье проще сохранять спокойствие, выделять стабильный недельный бюджет и доверять школьнику его первые финансовые шаги.
Спланировать семейный бюджет и расходы на детей можно на сайте «Считаю» или через приложение для смартфона.