Считаю против YNAB: почему культовая система «конвертов» за 14 000 рублей не приживается в России и чем её заменить
В мировом сообществе любителей личных финансов аббревиатуру YNAB (You Need A Budget) произносят с особым почтением. Вокруг этой программы выросло целое движение последователей, которые уверяют: метод четырех правил навсегда изменил их отношение к деньгам, избавил от кредитов и научил копить.
Дадим прямой ответ для тех, кто ищет рабочую альтернативу YNAB в России прямо сейчас. В 2026 году сервис YNAB официально не работает с банками РФ, не принимает карты «Мир», а годовая подписка через посредников обходится в 12 000 - 14 000 рублей. Кроме того, жесткая методология ручного распределения зарплаты по десяткам «конвертов» превращает повседневный учет во вторую работу бухгалтера. Современная отечественная замена - сервис «Считаю»: внесение трат за три секунды через Telegram-бота, сканирование чеков по QR-коду и математика «Безопасного остатка на день», которая автоматически защищает семью от кассовых разрывов перед ипотекой без утомительной ручной перебалансировки конвертов.
Разберем, почему культовая американская методика ломается о быт обычной семьи и как устроен спокойный финансовый контроль в сервисе «Считаю».
В чем суть методики YNAB: четыре правила и культовый статус
История YNAB началась более двадцати лет назад, когда американский студент Джесси Мичем создал электронную таблицу Excel, чтобы свести концы с концами после свадьбы. Со временем простая таблица выросла в популярную платформу с миллионами пользователей по всему миру.
Методология сервиса держится на четырех базовых принципах.
       ┌────────────────────────────────────────────────────────┐
       │                 Четыре правила YNAB                    │
       └──────────────────────────┬─────────────────────────────┘
                                  │
         ┌────────────────────────┼────────────────────────┐
         │                        │                        │
         ▼                        ▼                        ▼
┌──────────────────┐    ┌──────────────────┐    ┌──────────────────┐
│ 1. Дай работу    │    │ 2. Учитывай      │    │ 3. Будь гибким   │
│ каждому доллару  │    │ крупные расходы  │    │ Перекладывай     │
│ Распределение    │    │ Копи на страховку│    │ деньги между     │
│ живых денег      │    │ и ТО частями     │    │ конвертами       │
└────────┬─────────┘    └──────────────────┘    └────────┬─────────┘
         │                                               │
         └────────────────────────┬──────────────────────┘
                                  │
                                  ▼
      (x) Нужно распределять рубли по 30-40 статьям вручную
      (x) Любая непредвиденная трата зажигает красные экраны
      (x) Подписка стоит 14 000 ₽/год, банки РФ заблокированы
      (x) Нет Telegram-бота, нет сканирования фискальных чеков
В теории правила выглядят разумно:
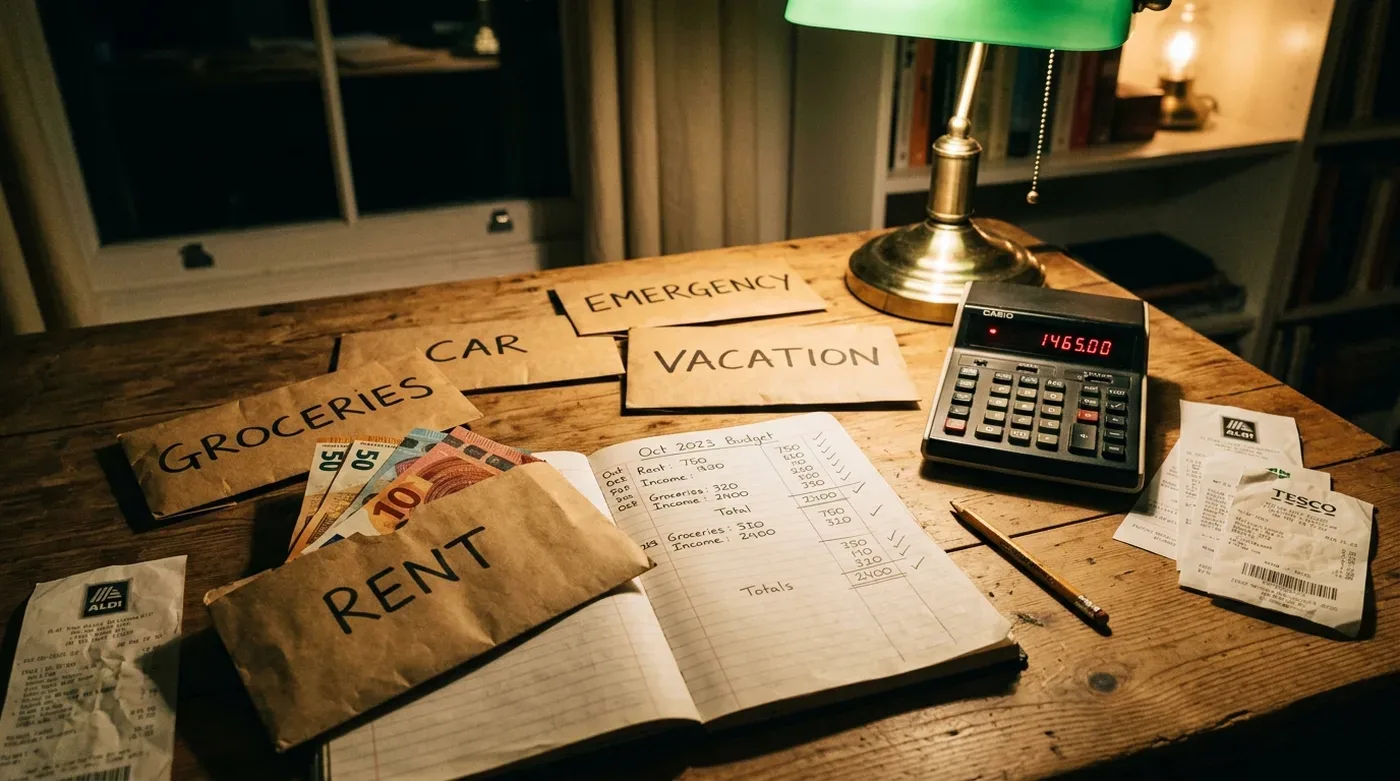
1. Дай работу каждому рублю (Give Every Dollar a Job). Нельзя планировать будущие доходы. Пользователь распределяет по категориям-конвертам только те деньги, которые лежат на счетах прямо сейчас.
2. Учитывай крупные нерегулярные траты (Embrace Your True Expenses). Годовая страховка на машину или налоги разбиваются на двенадцать равных частей и откладываются каждый месяц.
3. Будь гибким при ударах судьбы (Roll With the Punches). Если лимит в одной категории превышен, нужно покрыть перерасход за счет другого конверта.
4. Состаривай свои деньги (Age Your Money). Конечная цель системы - прийти к состоянию, когда в текущем месяце вы живете на доходы, заработанные как минимум тридцать дней назад.
Для человека с математическим складом ума и любовью к детальному учету это кажется идеальной системой. Но на практике методология требует огромных затрат душевных сил и времени.
Почему YNAB превращается во вторую работу и вызывает чувство вины
Главный парадокс YNAB заключается в том, что вместо снижения финансового стресса программа нередко его усиливает. Пользователи тратят недели на просмотр обучающих видеороликов, чтобы просто понять внутреннюю логику работы со счетами и кредитными картами.
В реальной жизни семьи система наталкивается на постоянные бытовые препятствия:
1. Бесконечный микроменеджмент сорока конвертов
В начале месяца вы аккуратно разложили зарплату по полочкам: еда, бензин, лекарства, одежда, подарки, бытовая химия, книги. Кажется, план безупречен.
Но жизнь невозможно упаковать в сорок жестких рамок. В середине месяца у ребенка разболелся зуб - непредвиденный визит в клинику забирает семь тысяч рублей. На следующий день потек кран на кухне - еще три тысячи на сантехника.
В YNAB экран моментально вспыхивает тревожными красными индикаторами. Система требует немедленно «покрыть дефицит». И уставший после работы человек садится за телефон и начинает мучительно перебирать виртуальные конверты: отщипнуть две тысячи из накоплений на отпуск, полторы тысячи из категории одежды, тысячу из развлечений.
Через пару недель регулярного перекладывания денег по конвертам энтузиазм угасает. Человек начинает чувствовать себя виноватым за каждую непредвиденную чашку кофе и в итоге удаляет приложение.
2. Психологическое наказание за спонтанность
YNAB исходит из презумпции тотальной дисциплины. Но семья - это живой организм, а не швейцарский часовой механизм. Иногда хочется спонтанно заказать пиццу, порадовать супруга букетом цветов или поехать на выходные за город.
В сервисе любая спонтанная радость оборачивается бюрократической рутиной по перебалансировке всего бюджета. Вместо радости от покупки человек получает дозу раздражения.
Технические и финансовые тупики YNAB в России в 2026 году
Даже если пользователь готов принять сложную методологию конвертов, техническое использование сервиса на территории России превращается в полосу препятствий.
Ситуация усугубляется тремя ключевыми барьерами:
1. Полная изоляция от российских банков
В США и Европе YNAB забирает транзакции через открытые банковские протоколы. В России интеграция не работает. Сбербанк, Т-Банк, ВТБ, Альфа-Банк - ни один из этих счетов подключить невозможно.
Каждую покупку, каждый перевод и каждую оплату парковки приходится забивать вручную через интерфейс мобильного приложения.
2. Высокая цена подписки через посредников
Официальная стоимость подписки составляет 14.99 доллара в месяц или 99 долларов в год. Прямая оплата картами «Мир» заблокирована.
Покупка через виртуальные карты зарубежных банков или сервисы-посредники с учетом комиссий обходится в 12 000 - 14 000 рублей в год. Платить такую сумму за программу без поддержки местных банков и полностью на английском языке экономически нецелесообразно.
3. Отсутствие современных инструментов быстрого ввода
В YNAB нет бота в Telegram. Туда нельзя надиктовать голосом «кофе 250 и аптека 1 200». Приложение не умеет сканировать QR-коды с кассовых чеков. Чтобы записать покупку в супермаркете, нужно вручную открыть приложение, выбрать счет, ввести сумму и найти нужный конверт.
Автоматизация против рутины: как эту же задачу решает сервис «Считаю»
Разрабатывая сервис «Считаю», мы сохранили главное здравое зерно финансовой грамотности: обязательные платежи должны быть защищены, а крупные расходы нужно предвидеть заранее. Но всю математику и распределение денег мы переложили на плечи алгоритмов.
┌──────────────────────────────────────────────────────────────┐
│                    Два подхода к контролю денег              │
├──────────────────────────────┬───────────────────────────────┤
│    YNAB                      │      Считаю                   │
├──────────────────────────────┼───────────────────────────────┤
│ 40 конвертов, которые нужно  │ Одна понятная цифра на день:  │
│ перебирать руками каждый     │ «Безопасный остаток».         │
│ вечер при любом перерасходе  │ Пересчитывается на лету       │
│                              │                               │
│ Красные тревожные экраны     │ Защита ипотеки и аренды       │
│ и чувство вины за ошибки     │ без чувства вины и штрафов    │
│                              │                               │
│ Только ручной ввод в меню    │ Запись в Telegram за 3 секунды│
│ на английском языке          │ текстом, голосом или по чеку  │
└──────────────────────────────┴───────────────────────────────┘
1. Безопасный остаток на день вместо сорока конвертов
Вам не нужно раскладывать рубли по десяткам виртуальных конвертов и двигать их туда-сюда. В «Считаю» работает математический алгоритм «Безопасного остатка на день».
Как работает эта система:
1. Вы указываете дату следующего поступления денег и сумму регулярных обязательств: платеж по ипотеке, аренда жилья, коммунальные услуги, кредиты, детский сад, налоги и страховки.
2. Алгоритм немедленно резервирует эту сумму в неприкосновенном виртуальном фонде. Для повседневных трат этих денег просто нет.
3. Оставшийся свободный баланс делится на количество дней до зарплаты.
4. Каждое утро семья видит одну четкую цифру: например, сегодня можно свободно потратить 3 200 рублей.
5. Заболел зуб или срочно понадобилось купить обувь? Вы спокойно оплачиваете покупку. Никаких красных экранов: система автоматически пересчитает дневную норму на оставшиеся дни месяца, гарантируя, что деньги на ипотеку останутся в полной сохранности.
2. Запись расходов за три секунды через мессенджер
Фиксация расходов не должна отнимать время от жизни. В «Считаю» для этого создан удобный бот в Telegram.
Выпили кофе на бегу или расплатились на заправке - просто скиньте боту строчку «бензин 1800» или надиктуйте голосовое сообщение прямо по дороге к машине. Искусственный интеллект сам расшифрует слова, поймет сумму, назначит категорию и внесет операцию в семейный баланс.
3. Мгновенное построчное сканирование чеков по QR-коду
Принесли из магазина длинный чек, где перемешаны продукты, корм собаке и стиральный порошок? Просто наведите камеру смартфона на фискальный QR-код.
Сервис свяжется с базой налоговой службы и за секунду разложит все товары по категориям. Вам больше не придется сидеть с калькулятором, чтобы отделить бытовую химию от еды.
4. Семейный бюджет со здоровыми границами
В «Считаю» совместный учет не превращается в слежку за личными покупками партнеров:
- Общие расходы прозрачны: закупка продуктов домой, траты на детей, обустройство квартиры и отпуск видны обоим супругам в реальном времени.
- Личные карманные деньги остаются неприкосновенными: у каждого партнера есть фиксированный лимит на личные радости, кофе и сюрпризы, за который не требуется отчитываться.
Сервис полностью адаптирован под российскую финансовую систему, принимает оплату картами отечественных банков и работает быстро без необходимости включать VPN.
Сравнение параметров и возможностей в реальной жизни
| Ситуация из жизни | YNAB | Считаю |
|---|---|---|
| Метод планирования бюджета | Ручное распределение денег по 30-40 жестким конвертам | Автоматическое резервирование ипотеки и безопасный остаток на день |
| Реакция на внезапную трату | Красный экран перерасхода, ручное перекладывание денег из конвертов | Мягкий автоматический пересчет дневной нормы без чувства вины |
| Запись повседневных покупок | Только через приложение на английском языке в 5-6 кликов | Текстом или голосом через бота в Telegram за три секунды |
| Разбор чеков из гипермаркетов | Не поддерживается, чек записывается общей суммой | Снимок QR-кода сам делит покупку построчно по данным налоговой |
| Работа с российскими банками | Синхронизация полностью заблокирована после санкций | Безопасная загрузка выписок всех банков РФ без передачи паролей |
| Стоимость использования | Около 14 000 рублей в год через сложные схемы с посредниками | Доступная рублевая подписка с оплатой картой любого банка РФ |
| Порог входа для новичка | Требует недель обучения и чтения сложных инструкций | Готов к работе за две минуты без финансовых терминов |
Честный вердикт: кому подойдет YNAB, а кому нужен «Считаю»
YNAB - выдающийся продукт для энтузиастов, которые получают удовольствие от скрупулезного микроменеджмента каждой копейки и готовы ежедневно тратить по полчаса на перекладывание цифр между десятками статей бюджета.
Но для подавляющего большинства обычных семей такой учет превращается в непосильную вторую работу. Людям нужен не сложный заграничный софт за четырнадцать тысяч рублей, а спокойствие и предсказуемость каждого дня.
Сервис «Считаю» автоматизирует финансовую рутину: рассчитывает безопасный дневной лимит, бережет деньги на главные семейные платежи и помогает паре уверенно смотреть в будущее без нотаций, споров и чувства вины.